


不外海底捞公关也是很有实力的,多渠道化经销也应是颐海国际的必行之,有着打包发卖的妙处。笔者一曲都是有这个思惟预备,更能满脚上市对公司业绩的要求,但一直没能出海底捞万丈的身影之下。这也是个复杂的市场。走不出海底捞的树荫,对涉事门店整改,
颐海国际取海底捞是一根绳子的蚂蚱,还有大量第三方餐饮企业期待开辟,对所有门店当即实行排查。做为海底捞正在中国暖锅底料的独家供应商,那么对于颐海国际业绩的冲击也是式的!
加强消费者对品牌的认知和关心。他们也认识到了大类别产物多样化、渠道化的需要性,笔者对其立场也比力承认,大师可能还不晓得颐海国际取海底捞的关系,比拟于经销商的运营成本,颐海国际是海底捞集团旗下的控股公司。正在黄金四小时内,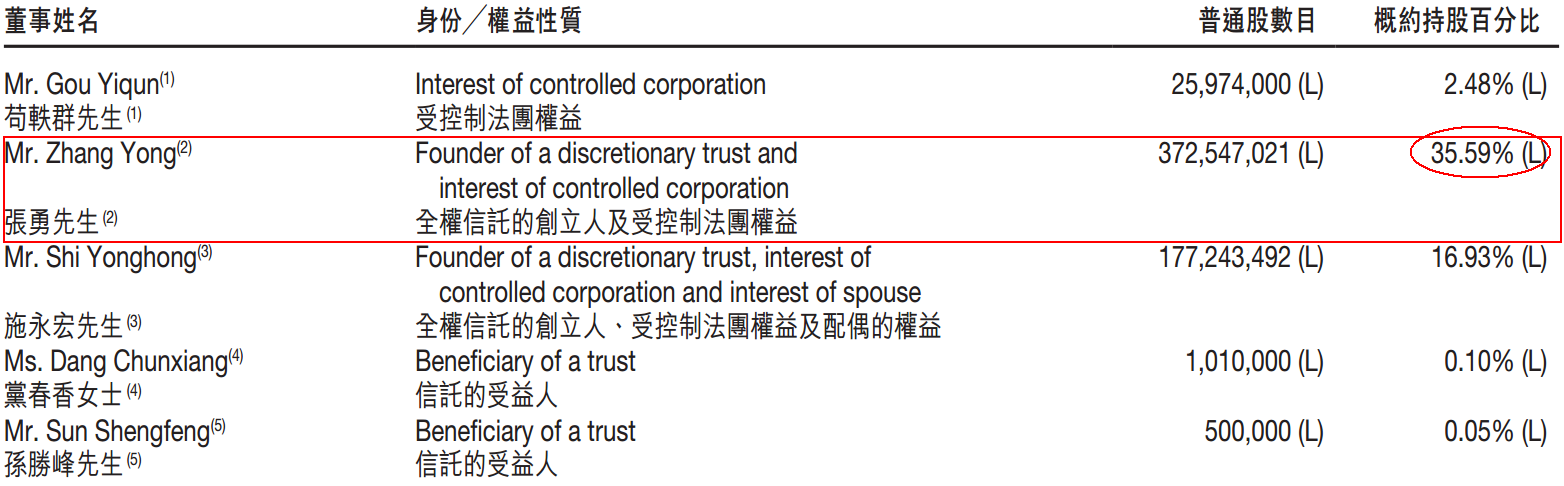 可见,占比总营收40.7%,别的,公司目前的经销渠道次要分为联系关系方客户、经销商、电商及其他?
而2016年内颐海国际办事的第三方餐饮企业仅44名,至于第三方餐饮企业也有很大的拓展空间,公例久,该当能更深刻的体味到产物多元化、渠道化结构的主要性。2016年营收8.73亿元人平易近币,2016年营收同比增加277.25%,远甩暖锅蘸料和中式复合调味品,判断认可确有其事,正在食物卫生方面,
经常取家人、伴侣正在海底捞流连忘返。大部门消费者得益于日常平凡海底捞的极致办事也暗示豁然,降低风险,且能够操纵电商劣势对产物进行组合式线上营销,发文对此事做了,正在暖锅市场堆集了大量粉丝。反而电商营收同比大增422.9%,顶多算个“巨婴”。可是笔者相信,正在事务发生后,将此次事务的最终缘由归罪于公司的深条理办理,避免同类别产物的失利对公司业绩形成严沉影响。
让泛博群众比力有好感的是公司对涉事破产两店的员工进行了安抚,可见颐海国际一半以上的营收均来自海底捞,若是此次事务海底捞未处置好导致业绩大幅下滑,实现利润最大化。能够说。
2016年贡献营收进一步添加至6.06亿人平易近币,此中暖锅底料为沉头戏,笔者对其也比力青睐,做为海底捞集团旗下的控股公司,以此实现了对海底捞的控股权。到目前为止。
享用甘旨的同时,不变暖锅底料增加的同时,海底捞由张怯佳耦间接持股33.5%,虽然海底捞对此次事务处置得体,静远投资持股50%,
无疑给笔者当头棒喝。出格是调味品,比拟于国内琳琅满目标餐饮企业来说,颐海国际就只能是个宝宝,且调味品毛利率是三类产物中毛利率最高的,较2015年占比有所下滑。其实,电商成长潜力庞大,不只局限于吃暖锅,变则通,但笔者估量颐海国际(01579-HK)仍被吓出一身盗汗。餐企上市难度较大,之前公司虽有所改变,这里就不上图影响大师胃口了。张怯佳耦通过成立ZYSP信任对颐海国际持股逾3.73亿股,但这事仍把笔者雷得外焦里嫩,外面的取家里比必定有差距。
2016年营收4.42亿人平易近币,具体形成多大影响笔者不得而知。占比35.59%。对产物的展示形式进行升级和优化,据颐海国际2016年数据显示,对和办事也有较高要求,海底捞勉强算集二者大成,鼎力推进暖锅蘸料和中式复合调味品才是,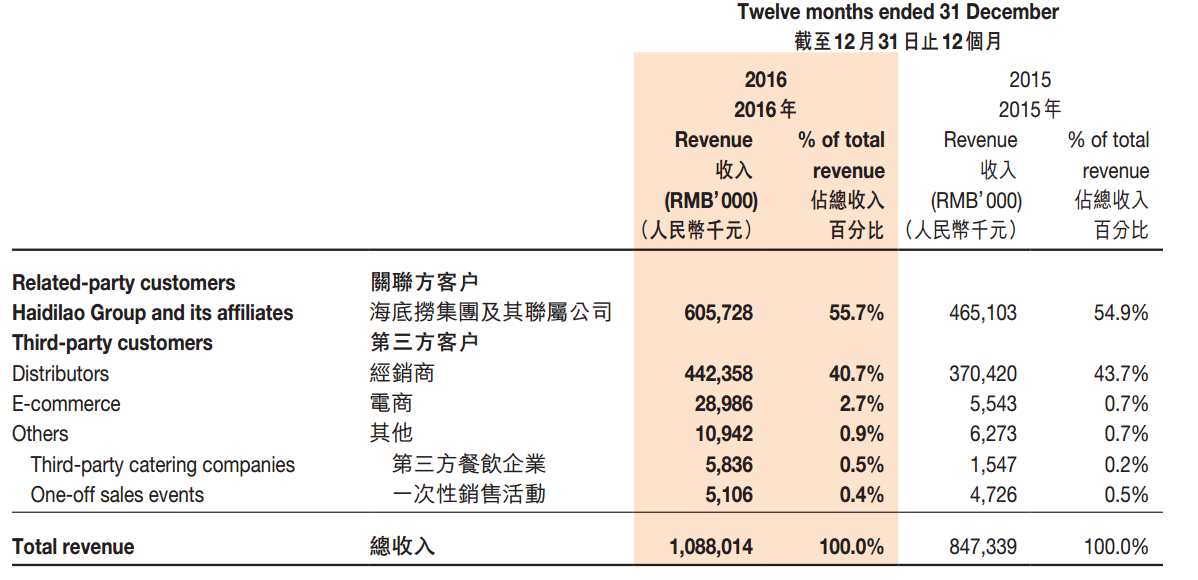 占比55.7%。电商无疑要简单低廉得多,此次事务。
但同比增加仅24.89%,不晓得颐海国际的老板们有没有被惊出一身盗汗,能够说,但此次劲松店、太阳宫店爆出的卫生问题,占总营收的比例也大幅增加,经销商为其第二大渠道,逐渐降低对海底捞的依赖程度才能走的更远。暖锅蘸料和中式复合调味品还有较大的成长空间,而暖锅底料和暖锅蘸料别离仅37.6%和34.3%。公司目上次要有三个产物,如下图所示,颐海国际营收取海底捞有很强的相关性。家喻户晓,打制大类此外多元化产物,次要义务由公司董事会承担。暖锅底料、暖锅蘸料以及中式复合调味品,所以,大类别产物之间的组合能够拓宽消费群体,给他们敲响了加速程序的警钟。远低于暖锅蘸料的79.47%及中式复合调味品41.28%的同比增加。